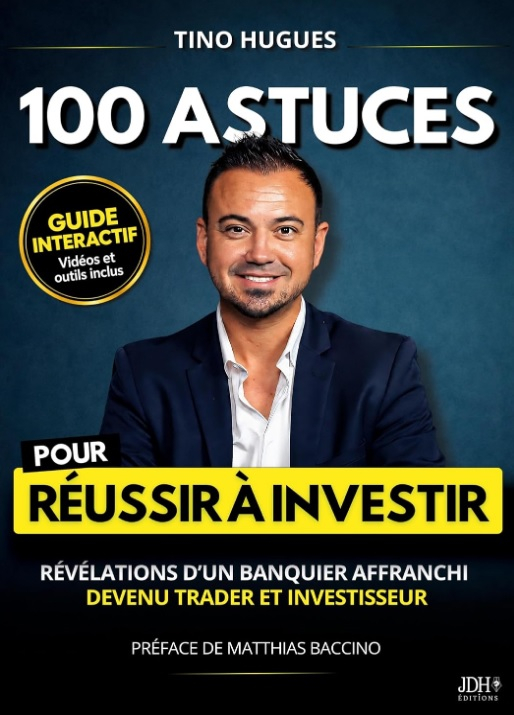
Interview de Tino Hugues, réalisée par Jean-David Haddad, son éditeur (via JDH Editions) à l'occasion de la parution de "100 astuces pour réussir à investir" (https://link.amazon/B0d0rHLIm).
Jean-David Haddad : Bonjour Tino. Je viens de publier ton excellent livre, 100 astuces pour réussir à investir, chez JDH Éditions, et j’en ai déjà parlé aux lecteurs de FranceBourse mais aujourd'hui je souhaite t'en faire parler et que tu parles de toi, également.
Pour ceux de nos lecteurs qui ne te connaissent pas encore, peux-tu brièvement te présenter ?
Tino Hugues : Je suis Tino Hugues, j’ai 40 ans, je viens du Sud et je suis le petit-fils d’un paysan. J’y tiens, parce que cela dit beaucoup de mon rapport aux choses : le travail, le bon sens, le parler-vrai et cette idée qu’on n’a pas besoin d’être né dans le bon milieu pour apprendre et avancer. J’ai passé vingt ans dans la banque, à partir de 2006, comme conseiller puis directeur d’agence, avant d’exercer pendant plusieurs années un métier que j’ai profondément aimé : formateur.
En parallèle, j’investis et je trade mon propre argent depuis la crise de 2008. J’ai appris avec les marchés, leurs excès, mes réussites et surtout mes erreurs. Pendant le Covid, alors que mes formations se faisaient à distance, j’ai commencé à partager ce que j’aurais aimé qu’on m’explique plus jeune. C’est devenu Le Podcast de la Bourse, puis une communauté de plus de 120 000 abonnés cumulés sur les réseaux. En avril 2026, j’ai quitté la banque pour me consacrer pleinement à la transmission.
Et ce livre, c’est un peu la rencontre de toutes ces vies : le banquier, le formateur et l’investisseur de terrain.
Ton champ d’action est un peu plus large que le mien, vu ton parcours de banquier. Néanmoins, ton livre est largement tourné vers la bourse, qui en représente, de mémoire, environ 40 %, et bourse plus immobilier, environ les deux tiers. Lorsque tu étais banquier, cet intérêt pour la bourse était-il mal vu de tes collègues ? Je pose la question parce que, d’après mes observations, dans les agences bancaires de ville (je ne parle pas de la banque privée), les conseillers connaissent assez peu la bourse, ou s’en méfient.
Je ne dirais pas que ma passion était systématiquement mal vue.
En revanche, tu mets le doigt sur un vrai décalage que j’ai ressenti pendant ma carrière : travailler dans une banque ne signifie pas forcément connaître la Bourse, et encore moins investir soi-même. Ce n’est d’ailleurs pas une critique des conseillers. Ils doivent maîtriser énormément de sujets : crédit, épargne, assurances, réglementation, vie quotidienne des clients... On leur demande d’être généralistes dans un métier devenu très complexe. Mais il y a une différence considérable entre connaître la fiche d’un placement et avoir déjà vécu une baisse de 30 % avec son propre argent.
Moi, la Bourse, je la vivais une fois la journée de travail terminée, parfois le soir, parfois le week-end. Je connaissais ce que l’on ressent quand une conviction ne fonctionne pas, quand on hésite à vendre ou quand on réalise qu’on a eu tort.
Cette expérience-là ne s’apprend pas seulement dans une formation produits.
Je crois surtout que la banque de réseau a longtemps davantage formé à distribuer et expliquer des solutions d’épargne qu’à donner une véritable culture des marchés.
En tant que formateur, j’ai vu à quel point la pédagogie pouvait changer les choses.
On ne peut pas reprocher aux conseillers de ne pas avoir appris ce qu’on ne leur a pas suffisamment enseigné.
Ton intérêt pour la bourse a démarré, si je comprends bien, au moment de la crise de 2008, alors que tu avais 22 ans. Le mien est né à l’inverse pendant la bulle spéculative de la fin des années 1990. Penses-tu que les forts mouvements de marché, qu’il s’agisse d’une bulle ou d’un krach, suscitent des vocations chez des gens comme nous ?
Absolument.
Et ce qui est amusant, c’est que nous sommes arrivés par deux portes opposées : toi, l’euphorie d’une bulle ; moi, la peur d’un effondrement.
Mais, au fond, je crois que c’est le même phénomène. À certains moments, les marchés deviennent si spectaculaires qu’ils obligent à se poser des questions.
J’avais 22 ans en 2008. Je découvrais encore le monde bancaire et, brutalement, je voyais des clients paniquer, vendre dans l’urgence, d’autres s’accrocher à leurs positions ou chercher désespérément une explication. Je me suis rendu compte que derrière les cours, les graphiques et les produits, il y avait surtout des êtres humains avec leurs peurs, leurs espoirs et parfois toutes leurs économies. Ce choc a éveillé une curiosité qui ne m’a plus quitté. Attention, je ne vais pas réécrire mon histoire en faisant croire que j’ai tout compris à 22 ans ! J’ai commis beaucoup d’erreurs. J’ai moi aussi cherché des méthodes miracles, cru parfois qu’un bon coup valait une bonne stratégie. C’est justement ce parcours qui m’a appris l’humilité. Une bulle peut vous faire tomber amoureux de la Bourse ; un krach peut vous apprendre à la respecter. Pour durer, il faut probablement avoir compris les deux.
J'adore ta formule! Tu milites, tout comme moi, pour une extension de l’éducation financière en France. Notre discours n’est pas seulement commercial : il est aussi politique. Es-tu d’accord ?
Oui, totalement, si l’on parle de politique au sens noble : un sujet de société, d’égalité des chances et d’autonomie. Pas au sens partisan.
Je refuse l’idée que comprendre l’argent, le crédit, l’épargne ou les marchés serait réservé à ceux qui sont nés dans un environnement où l’on parlait déjà patrimoine à table.
Pendant vingt ans en agence, j’ai vu ce que représentait une décision financière dans une vie. Un crédit immobilier mal calibré, des frais qu’on n’a jamais osé questionner, une épargne placée sans comprendre le risque ou, au contraire, une peur de tout investir qui finit par coûter cher sur vingt ans. Tout cela a des conséquences très concrètes. Et ce sont souvent ceux qui disposent du moins de marges de manœuvre qui ont le plus besoin de repères. L’éducation financière ne consiste pas à convaincre chaque Français d’acheter des actions. Elle doit donner à chacun la capacité de comprendre, de comparer, de refuser et de décider. C’est cette liberté-là qui m’intéresse.
On peut avoir des convictions économiques différentes et se retrouver sur une idée simple : une personne qui comprend mieux son argent est une personne moins dépendante des discours des autres, y compris du nôtre.
Pour ma part, je suis professeur de sciences économiques et sociales depuis une trentaine d’années : j’ai enseigné au lycée, à l’université, et j’enseigne encore aujourd’hui. Je trouve que les programmes ne prennent absolument pas en compte cette dimension, et même qu’ils sont idéologiques. Que pouvons-nous faire ?
Je te rejoins sur le manque de pratique. Et je vais le dire avec ma sensibilité d’ancien formateur : expliquer n’est pas la même chose que faire comprendre. On peut connaître la définition de l’inflation et ne pas mesurer ce qu’elle fait à une épargne laissée immobile pendant vingt ans. On peut avoir étudié les taux d’intérêt sans être capable de comparer deux offres de crédit. Il faut tout de même reconnaître une évolution positive : le Passeport EDUCFI est généralisé aux élèves de quatrième depuis la rentrée 2026. C’est une avancée.
Mais une sensibilisation ponctuelle ne remplace pas un apprentissage qui accompagne les jeunes jusqu’à leur entrée dans la vie active.
Je rêverais de cours fondés sur des situations réelles : décrypter une fiche de paie, construire un budget, comparer le coût total de deux crédits, comprendre les frais d’un placement, mesurer le pouvoir des intérêts composés ou identifier une arnaque.
Et pourquoi ne pas faire gérer aux élèves un portefeuille fictif pendant un an, avec des moments de hausse et de baisse ?
Sans les transformer en petits traders, simplement pour leur apprendre à raisonner.
Sur la question idéologique, mon principe est simple : ne remplaçons pas une vision dogmatique par une autre. Montrons les faits, les risques et les différentes options.
L’école n’a pas à dire aux élèves ce qu’ils doivent penser de la Bourse ; elle devrait leur donner les moyens de se forger leur propre jugement.
Les lecteurs de FranceBourse sont évidemment très orientés bourse, et beaucoup plus investisseurs que traders. Quelle est ta vision actuelle de la bourse française en particulier, qui souffre davantage que ses voisines européennes ? J’ai récemment réalisé des études montrant que l’indice italien et l’indice espagnol avaient doublé en cinq ans, soit cinq fois mieux que le CAC 40. Et je ne parle même pas des indices américains.
Je partage ton constat sur la sous-performance de la cote française, même si j’ajouterais une précaution : quand on compare des indices, il faut regarder si l’on inclut les dividendes réinvestis et tenir compte, pour les États-Unis, de l’effet de change.
Le CAC 40 que nous commentons chaque jour est généralement présenté hors dividendes, ce qui ne raconte pas toute l’histoire d’un investissement. Cela dit, il ne faut pas se voiler la face. Nous avons en France de remarquables entreprises, souvent leaders mondiales, mais notre indice est concentré sur quelques grandes thématiques, notamment le luxe et l’industrie, qui traversent leurs propres cycles. Il est beaucoup moins exposé aux géants technologiques qui ont tiré une large partie de la hausse américaine.
À cela s’ajoute un environnement politique, budgétaire et fiscal qui ne favorise pas toujours la confiance.
Ma conviction, c’est qu’il ne faut ni investir en France par patriotisme, ni bouder une entreprise française par principe. Je distingue toujours la qualité d’une société, le prix payé pour l’acheter et la tendance du marché.
Ce sont trois choses différentes.
Une excellente société achetée trop cher peut être un mauvais investissement pendant longtemps ; une belle entreprise injustement délaissée peut devenir une opportunité.
C’est aussi pour cela que je défends la diversification internationale comme socle d’un portefeuille de long terme.
Et sur les actions françaises, je préfère une sélection exigeante, avec de la patience et des points d’entrée réfléchis, à un pari aveugle sur le réveil du CAC 40.
Ces dernières années, la mode a été à la psychologie du trader et de l’investisseur. Ton livre, lui, revient à une approche pratique, avec des astuces concrètes que chacun peut appliquer. Je crois que c’est ce qui plaît, puisqu’il connaît un très beau démarrage. Est-ce ce que tu as voulu faire ? Et pour illustrer, peux-tu partager une astuce avec les lecteurs de FranceBourse ? Une partie d’entre eux recherche des méthodes originales et atypiques, comme les miennes, fondées sur la sociologie et l’anthropologie, mais ils sont aussi friands d’astuces pratiques faciles à appliquer.
C’est exactement ce que j’ai voulu faire. J’aime la psychologie de l’investisseur, elle est fondamentale. Mais dire à quelqu’un « sois discipliné » sans lui donner de méthode, cela ne l’aide pas beaucoup le jour où son portefeuille perd 20 %.
La psychologie devient vraiment utile quand elle s’appuie sur des règles concrètes. J’ai passé près de dix mois sur ce livre, qui fait plus de 500 pages. Je ne voulais pas écrire un discours de plus sur la liberté financière. Je voulais transmettre cent outils utilisables, issus à la fois de mon expérience de banquier, de formateur et de mes propres investissements. Et comme j’ai toujours préféré montrer plutôt que simplement raconter, j’y ai ajouté des QR codes, des vidéos et des contenus complémentaires.
Pour moi, ce n’est pas seulement un livre, c’est une formation que l’on peut reprendre à son rythme.
Je vais te donner une astuce très simple, la numéro 17 : ouvrir un PEA le plus tôt possible, même avec très peu d’argent.
Pourquoi ?
Parce que ce qui compte, ce n’est pas seulement le montant placé : c’est aussi le temps.
L’ancienneté fiscale du PEA commence avec le premier versement. On peut donc l’ouvrir avec une somme modeste, prendre date et décider d’investir plus sérieusement plus tard. Beaucoup attendent d’avoir « assez d’argent » pour commencer. Et, quelques années après, ils regrettent d’avoir attendu. Cette astuce illustre mon approche : parfois, la meilleure décision n’est ni complexe ni spectaculaire. C’est simplement une bonne décision prise suffisamment tôt.
À qui destines-tu particulièrement ton livre ? Considères-tu qu’il peut faire un beau cadeau de Noël pour un public de retraités actifs sur les marchés financiers, qui voudraient transmettre la liberté financière à leurs enfants ou à leurs petits-enfants ?
Je l’ai écrit pour la personne qui se dit « je n’y connais rien » autant que pour celle qui investit déjà mais qui voudrait structurer sa méthode. On y parle de banque, de crédit, d’immobilier, de Bourse, de fiscalité, de risque, de matières premières et aussi de transmission. Je ne voulais surtout pas faire un livre réservé à une petite communauté de passionnés. Et oui, l’idée d’un cadeau de Noël pour un parent ou un grand-parent me touche particulièrement.
Parce qu’au fond, transmettre un patrimoine, ce n’est pas seulement transmettre des euros ou un bien immobilier. C’est aussi transmettre des réflexes, du discernement et la capacité de ne pas se laisser impressionner par un jargon financier.
J’aime imaginer un grand-père qui offre ce livre à son petit-fils, ou l’inverse : un jeune adulte qui l’offre à ses parents pour leur dire qu’il n’est jamais trop tard pour mieux comprendre son argent.
Le plus beau, ce serait que le cadeau ouvre une discussion en famille.
Mon grand-père m’a transmis des valeurs que je porte encore aujourd’hui.
À ma façon, j’aimerais que ce livre permette aussi ce genre de transmission entre générations.
J’observe que l’appétence pour la bourse est très faible chez les classes moyennes françaises, y compris chez les retraités, qui y voient quelque chose pour les initiés, risqué, qui prend du temps, qu’il faut connaître, voire qui est manipulé. Comment amener ces personnes vers les marchés financiers ? Est-ce un combat perdu d’avance ?
Non, je ne crois pas une seconde que ce soit perdu d’avance. Si je l’avais cru, je n’aurais pas quitté une carrière de vingt ans pour consacrer mes journées à la pédagogie financière. Mais il faut comprendre d’où vient cette méfiance. Pour beaucoup de familles, « jouer en Bourse » signifie prendre des risques avec un argent qu’elles ont mis des années à économiser. Et, vu de l’extérieur, les scandales, les krachs et les promesses extravagantes sur les réseaux ne donnent pas forcément envie d’y aller.
Mon expérience en agence m’a appris quelque chose : les gens ne manquent pas toujours d’intérêt pour leur avenir financier.
Ils manquent surtout de confiance, de repères et parfois de quelqu’un qui accepte de prendre le temps de leur expliquer sans les prendre de haut.
Il faut commencer par leur réalité : les factures, le logement, les enfants, la retraite. Pas par un graphique compliqué ou une action à la mode.
Ensuite, il faut sortir de l’opposition caricaturale entre le Livret A et le casino.
Constituer d’abord une épargne de précaution, comprendre son horizon de placement, puis découvrir qu’on peut investir progressivement de petites sommes dans des fonds diversifiés : voilà un chemin beaucoup plus rassurant.
La Bourse comporte des risques et n’est pas adaptée à toutes les sommes, mais elle n’a pas à rester un territoire interdit aux classes moyennes.
Ce qui me motive, ce sont les messages de personnes qui me disent qu’elles ont enfin compris une notion qui leur paraissait inaccessible.
Ce n’est pas une statistique de performance. Mais, à mes yeux, c’est déjà une vraie victoire.
Merci, Tino, pour cette interview, avec des questions peut-être inhabituelles. Je te laisse conclure, pour les lecteurs de FranceBourse, en disant ce que tu as envie de dire.
D’abord, merci à toi, Jean-David, pour ta confiance et pour la liberté que tu m’as laissée dans ce livre.
Il m’a demandé beaucoup de travail, mais j’y ai mis quelque chose de plus précieux : vingt ans de vie professionnelle, des années passées sur les marchés, des réussites, des doutes et des erreurs que je ne cherche pas à dissimuler.
J’ai quitté la banque en avril dernier. Ce n’était pas anodin pour moi. J’aimais sincèrement mon métier de formateur et je laissais derrière moi une forme de sécurité.
Mais j’avais envie d’aller au bout de cette conviction : on peut parler d’argent avec des mots simples, sans vendre de rêve, sans mépriser ceux qui débutent et sans faire croire qu’il existe une recette magique.
Je suis le petit-fils d’un paysan, avec mon accent du Sud et mon caractère.
Je ne prétends pas avoir réponse à tout, et encore moins être devenu infaillible parce que j’ai écrit un livre.
Je veux simplement partager ce que j’ai appris, y compris à mes dépens.
Si un lecteur évite une mauvaise décision, ose poser une question à son banquier, commence à préparer sa retraite ou parvient à transmettre de meilleurs réflexes à ses enfants grâce à ces pages, alors ces dix mois d’écriture auront eu du sens.
Et s’il ne fallait retenir qu’une phrase, ce serait celle-ci : pour réussir à investir, nul besoin de tout savoir ; il faut surtout apprendre à comprendre ce que l’on fait.
NDLR (JDH) : J'adore son accent du Sud! Allez le retrouver sur sa chaine Youtube :
www.youtube.com@lepodcastdelabourse
Et retrouvez-moi aussi sur la mienne :
www.youtube.com@FranceBourseTV-g2k
100 ASTTUCES POUR REUSSIR A INVESTIR est en vente partout (Amazon, Fnac, Cultura, Espaces Leclerc, Mollat, etc) et chez votre libraire mais sur commande (les libraires n'ont pas de place et le format du livre est très conséquent! Il y a un contenu très généreux pour le prix!)
Francebourse.com